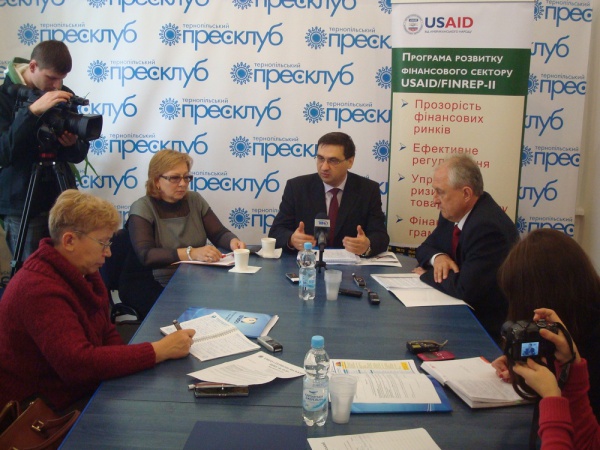
«Боюсь класти гроші в банк! А раптом він завтра збанкротує?» Такі слова нерідко доводиться чути від пересічних громадян, вже навчених деякими гіркими економічними реаліями в нашій країні. То чи є підстави боятися? Цьому питанню було присвячене чергове засідання Тернопільського прес-клубу, організоване спільно з Українським освітнім центром реформ, Національною мережею фінансової просвіти та Фондом гарантування вкладів фізичних осіб за підтримки проекту USAID ( Агенство США з міжнародного розвитку).
З системою захисту вкладів громадян у банках України журналістів ознайомив заступник директора-розпорядника Фонду гарантування вкладів фізичних осіб Андрій Оленчик. Спочатку він зробив короткий екскурс в історію установи, яка функціонує ось уже 15 років, однак поінформованість громадян про те, що власне вона гарантує, як працює і в яких випадках можна розраховувати на її підтримку, критично низька.
– Фонд був створений у 1998-му з метою забезпечення захисту фізичних осіб – вкладників комерційних банків від втрати ними своїх заощаджень, – розповів Андрій Оленчик. – 11 років він працював лише як виплатна каса, формуючи фінансовий запас із виплат комерційних банків, і якщо якийсь з них ліквідовувався, то Фонд здійснював впродовж кількох місяців відшкодування вкладів фізичним особам-вкладникам. Граничні суми таких відшкодувань в різний час були різними, від 500 гривень на початку – до 200 тисяч гривень на сьогоднішній день. Всього з 2001-го по 2013-й рік в межах гарантованого розміру відшкодування кошти отримали майже 400 тисяч вкладників 34-х банків на загальну суму майже 7 мільярдів гривень.
З часу прийняття восени минулого року Закону України «Про систему гарантування вкладів фізичних осіб» була впроваджена нова модель діяльності Фонду, до функцій якого додалася і відповідальність за виведення неплатоспроможних банків з ринку. Однак зупинюся на тому, що найважливіше для пересічних громадян, які є клієнтами банку. За всі роки, якою б не була економічна ситуація в країні, система Фонду ніколи не давала збоїв. Навіть в пік фінансової кризи, коли багато банків відправлялись на ліквідацію, затримок з відшкодуванням вкладів не було. Не буде їх і надалі, бо окрім того, що Фонд має понад 6 мільярдів власних акумульованих коштів, при потребі у нас є доступ і до кредитної лінії Національного банку та, через Міністерство фінансів, до коштів державного бюджету. Тому скільки б банків і якої величини не виводилося з ринку – ми завжди спроможні забезпечити своєчасне і повне відшкодування вкладів.
Чи достатньою є гранична сума в 200 тисяч? Цілком, бо основне завдання Фонду – не гарантувати всім і все, а захистити насамперед найменш соціально захищених і найменш економічно освічених вкладників, яких в Україні мільйони. Обов`язковий процент покриття – 99,4 процента. Хоча ми постійно працюємо над тим, щоб повернути і вклади, які перевищують цю границю, просто це вже інша, дещо складніша процедура. Таким чином людям нема чого переживати, бо в який банк вони б не вклали свої гроші, і що б з цим банком не сталося – вони завжди можуть розраховувати на повернення внеску в межах названої суми. Є лише невеликий виняток, під гарантію не потрапляють лише окремі види вкладів – приміром, вклади у банківських металах або у формі ощадного сертифіката на пред’явника. Вичерпний перелік таких винятків наведений у статті 26 Закону про систему гарантування вкладів. Також відповідну інформацію повинні обов’язково надавати клієнтам працівники банку.
Наступне питання, яке цікавить громадян, це на які саме банки розповсюджуються гарантії Фонду. Так от, згідно із законодавством, лише 2 банки України становлять виняток (це «Родовід банк», який не має права працювати з вкладами населення в принципі, та державний Ощадний банк, вклади в якому гарантуються безпосередньо бюджетом) , а решта 179 банківських установ є безперечними учасниками Фонду . І можу запевнити, що кожний новий банк, як тільки він отримує ліцензію і починає працювати на фінансовому ринку, потрапляє в систему Фонду автоматично. І ще один важливий момент, на який хотілося б звернути увагу. Раніше, коли ліквідацією банків займався Нацбанк, існував певний мораторій на доступ клієнтів до своїх вкладів, який міг тривати рік чи й більше, поки тривали всі необхідні процедури. Відколи ліквідацією почав займається сам Фонд, такого часового мораторію вже не існує. Тому можна вже не хвилюватися, що доведеться довго чекати. І якщо за старою процедурою для початку виплат надавалося аж 60 днів, то сьогодні, згідно з Законом, ми повинні розпочинати виплати не пізніше, ніж через 7 днів після оголошення ліквідації. Це, до речі, вже європейська норма, і Фонд її дотримується.
Якщо у наших читачів є якісь запитання до фахівців Фонду гарантування вкладів фізичних осіб, то можна скористатися такими контактними телефонами – 0-800-308-108 – гаряча лінія (дзвінки по Україні зі стаціонарних телефонів безкоштовні), (044) 333-35-77 — приймальня Фонду.
У наступному матеріалі ми надамо слово щодо порушених проблем начальнику головного управління Національного банку України в Тернопільській області Роману Романику, який також брав участь у засіданні Тернопільського прес-клубу.
За вклади в банках можна не боятися?